Del lado de tu empresa
Nadie está negociando de tu lado.
Ni cuando tu banco te dice «vuelve en campaña», ni cuando facturas millones y no tienes quién arme tu caso ante un comité.
El Diagnóstico Financiable te dice, en 48 horas y con tus números reales, dónde estás parado frente al sistema financiero y qué hacer al respecto.
Sin costo y sin registro. Toma 30 segundos.
No eres tú. Es el sistema.
27.8%
de las MYPE registradas en SUNAT está en el sistema financiero. En la gran empresa, 66.1%.
Fuente: SBS, 2024
42%
del PBI representa el crédito privado en Perú. El promedio de la OCDE es 76%.
Fuente: OCDE, 2025
76.5%
de los pequeños negocios no lleva ningún registro contable. Sin información verificable no hay crédito.
Fuente: ComexPerú, 2025
+0.3%
creció el crédito a medianas empresas en el año, mientras el de micro y pequeñas creció 4.7%. Los bancos están seleccionando más duro arriba.
Fuente: BCRP, Reporte de Estabilidad Financiera
El problema no es que tu empresa no sirva. Es que el sistema no tiene cómo verte — y nadie te está ayudando a mostrarte.
Cinco cosas que no sabes cuando vas a pedir un crédito
Se las escuchamos, casi textuales, a diez empresarios peruanos que ya buscaron financiamiento.
«No sabes qué presentar ni cómo armarlo.»
Juntas papeles a la carrera, mandas lo que te piden, y el expediente llega incompleto o desordenado. El comité no evalúa tu negocio: evalúa el paquete.
Por qué tu banco te ve más chico de lo que eres
Con S/ 3 millones de ventas caes en Banca Negocios: ahí no hay comité, hay un modelo que mira tus abonos y decide. Banca Empresa —donde sí te analiza una persona— arranca cerca de los S/ 7 millones.
Eso explica los techos de S/ 250,000 año tras año. No es tu empresa: es el casillero donde te clasificaron.
Una empresa de nueve años, sin un atraso, que vende S/ 3 millones y va a S/ 4 millones, sigue recibiendo ofertas de S/ 250,000. Su caja aguanta bastante más. Nadie se lo calculó nunca.
Lo que hace un director financiero, por operación
Estás concentrado en tu negocio, que es donde debes estar. Tu contador lleva los impuestos, que es lo suyo. Pero nadie arma la proyección, nadie prepara el expediente para comité, y nadie hace que tres entidades compitan por tu operación al mismo tiempo.
Eso lo hace un director financiero. Contratarlo cuesta más de S/ 15,000 al mes. Nosotros lo hacemos por operación, y solo cobramos si conseguimos el financiamiento.
Te voy a contar lo que me pasó a mí este mes.
Estructuro deuda hace veinte años. Más de quinientos millones de dólares en operaciones. Y este mes, en una de mis propias empresas, tomé exactamente el crédito que este negocio existe para evitar.
Un solo banco. El de siempre. Nos ofrecieron refinanciar los dos préstamos vigentes en uno nuevo: la cuota bajaba de S/ 7,825 a S/ 4,159 al mes. Alivio inmediato.
Lo que también pasó, y que no estaba en el correo:
- El plazo saltó de 19 meses a 36.19 → 36 meses
- El total a pagar subió más de S/ 32,000.+ S/ 32,000
- La tasa quedó igual que antes: 17%.17%
- Nadie compitió. Ni una sola entidad más miró el caso.0 competidores
Yo sabía leer cada una de esas líneas. Y aun así lo tomé, porque salir a construir la alternativa toma semanas que en ese momento no tenía.
Ese es el punto. No es que los empresarios no entiendan. Es que armar el caso, ordenar los números y hacer competir a las entidades toma tiempo y oficio — y nadie lo está haciendo de tu lado.
Financiable es eso, hecho por ti, antes de que te toque decidir con el reloj encima.
El Diagnóstico Financiable — qué recibes
Una radiografía de tu empresa con la misma profundidad con que la mira un comité de crédito — pero hecha de tu lado.
1.Tu semáforo crediticio
Tu empresa y tus socios en las centrales de riesgo. Sabes qué ve el banco de ti antes de que te lo diga.
2.Cuánta deuda aguanta tu caja
No la que crees. La que tus estados de cuenta demuestran, mes a mes, incluyendo tu peor trimestre. Con números.
3.Qué tanto de tus ventas puedes demostrar
Cruzamos lo que entra a tus bancos contra lo que declaras a SUNAT. Ese número decide si un comité te cree.
4.Tu plan para ser financiable
Qué te falta, cuánto sube tu capacidad si lo cierras, y en qué fecha el sistema lo va a ver. Porque limpiar tu situación y que el banco se entere no ocurren el mismo día.
5.Qué tipo de entidad calza contigo hoy
Dejas de tocar puertas equivocadas.
Más las herramientas para ordenarte: plantilla de flujo de caja, control de deuda vigente y lista de bancarización. Tuyas, para siempre. Y una sesión de 30 minutos conmigo para revisarlo juntos.
Así se ve tu Diagnóstico
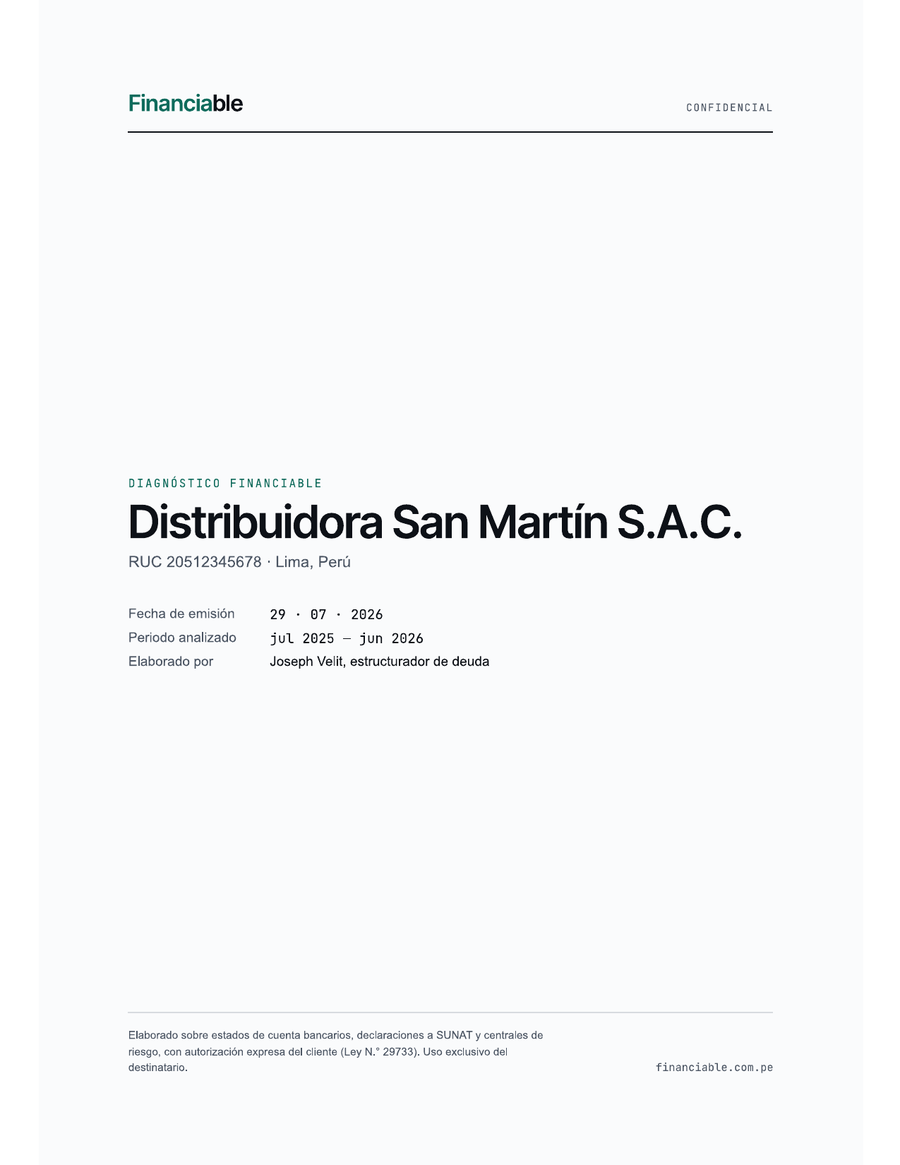
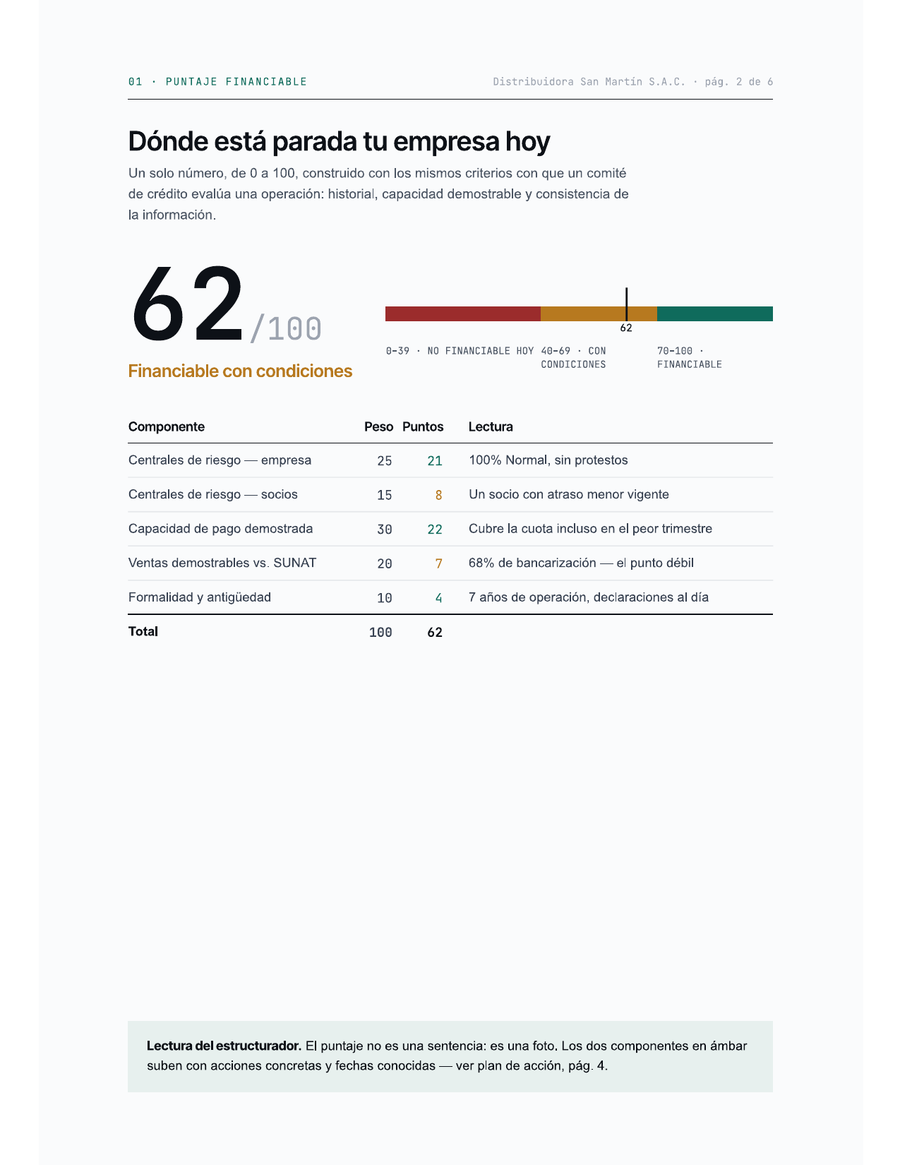
Informe de 9 páginas · entregado en PDF · 48 horas
Muestra ilustrativa — empresa y cifras ficticias.
No todos los créditos se consiguen igual
El banco ya te pre-aprobó. Te piden dos papeles y desembolsan rápido. La tasa es la que es y no se negocia. Ahí lo único que te falta es saber si te conviene y cuánto deberías estar pidiendo. Para eso está el Diagnóstico.
Financiable trabaja en los dos. En el primero te evita un error. En el segundo, salimos a buscarlo haciendo competir a las entidades.
El «no» también sirve. De hecho, es lo más caro de averiguar solo.
Hay empresas que hoy no califican. Pasa, y no siempre es por el negocio: es por patrimonio, por SUNAT, por cómo entra la plata a las cuentas.
Lo que un banco hace en ese caso es no responderte. Lo que hacemos nosotros es decirte, con nombre y apellido, qué falta, cuánto sube tu capacidad al cerrarlo, y cuántos meses toma.
Un plan de seis meses hacia el sí vale más que un «no califica» hoy.
Y si ese es tu caso, no te cobramos por conseguirte nada: solo pagaste el diagnóstico. El honorario existe únicamente si conseguimos tu financiamiento.
¿Cuánta deuda aguanta tu caja?
Una estimación rápida, sin registro. Es una muestra de lo que hace el Diagnóstico completo con tus números reales.
Cambia los números por los tuyos.
Deuda adicional que tu caja sustenta
S/ 210,941—S/ 288,600
Tu caja soporta hoy entre S/ 210,941 y S/ 288,600. Estás pidiendo S/ 400,000. La diferencia no significa que no se pueda: significa que hay que estructurarlo distinto — plazo, garantía o un plan de unos meses.
Estimación referencial a 36 meses, con una banda de 15% a 45% anuales para pequeñas empresas, según el nivel de ventas. Esa banda es criterio del estructurador, no un dato de mercado. No es una oferta ni una pre-aprobación: tu número real depende de tu caja bancaria verificada y de la entidad que finalmente cierre.
Cómo funciona, paso a paso
- 1
Registro
sin costo
- 2
Confidencialidad
sin costo
- 3
Tu empresa
sin costo
- 4
Pago
S/ 99 · incluye IGV
se descuenta del honorario - 5
Documentos
- 6
En análisis
- 7
Tu Diagnóstico
Por esos S/ 99 recibes: el Diagnóstico completo (5 puntos) · 3 plantillas de gestión · 1 sesión de 30 minutos con el estructurador.
Empezar — paso 1 de 7Precio del Diagnóstico
S/ 99
Precio de lanzamiento
Incluye IGV.
- Se descuenta íntegro del honorario si terminamos trabajando juntos. Tu diagnóstico te salió gratis.
- Si buscamos tu financiamiento, cobramos solo si lo conseguimos. No hay adelanto ni mensualidad.
Si no tienes tu Diagnóstico dentro de las 48 horas desde que recibimos tus documentos completos, te devolvemos los S/ 99. Sin preguntas.
Los primeros 20 diagnósticos incluyen la sesión 1 a 1 con el estructurador.
No somos una fintech. Somos empresarios que también van al banco.

- Años estructurando deuda
- 20
- Monto estructurado
- US$ 500 MM+
- Operaciones
- 40+
- Formación
- U. del Pacífico / Georgetown
Financiable la dirige Joseph Velit, estructurador de deuda con veinte años en el mercado de capitales peruano y más de US$ 500 millones estructurados en más de 40 operaciones. Economista de la Universidad del Pacífico, maestría en Georgetown. Hoy es director financiero de varias compañías operativas — con la misma caja, los mismos bancos y los mismos sustos que tú.
El criterio que se aplicaba a operaciones de decenas de millones, ahora aplicado a tu empresa.
Nuestro ingreso viene de ti. Nunca del banco.
Los comparadores de crédito cobran comisión de la entidad que coloca. Nosotros no. Por eso podemos decirte lo que un banco no te va a decir: que ese crédito no te conviene.
Antes de pedirte un solo papel, firmamos confidencialidad.
- Tu información se usa únicamente para tu evaluación, con tu autorización expresa (Ley N.° 29733).
- Nunca se comparte, nunca se vende, nunca se convierte en un dato para que te llamen a ofrecerte cosas.
- Consultamos centrales solo con tu autorización firmada.
- Los documentos que necesitamos ya los tienes: Ficha RUC, reporte tributario, declaración jurada de los últimos 2 años, estados de cuenta bancarios de los últimos 12 meses y los PDT del año en curso. Sin estados financieros auditados y sin trámites.
Preguntas
¿Esto es un préstamo?
No. No prestamos dinero ni captamos fondos. Analizamos tu caso y, si nos contratas, salimos a conseguir el financiamiento haciendo competir a las entidades.
¿Me garantizan el crédito?
No, y desconfía de quien lo haga. La aprobación depende de cada entidad. Lo que garantizamos es la entrega del diagnóstico en 48 horas.
¿Para qué tamaño de empresa es?
Depende de a quién le preguntes. Para SUNAT, una empresa que vende S/ 3 millones es pequeña. Para tu banco, probablemente sea Banca Negocios. El Diagnóstico sirve a cualquier empresa formal con cuentas bancarias y declaraciones al día; la colocación la hacemos entre S/ 100,000 y S/ 10 millones.
¿Y si ya tengo un banco?
Mejor. Saber qué tan bien te está tratando es exactamente lo que el diagnóstico responde.
¿Cuánto se demora todo?
El diagnóstico, 48 horas desde tus documentos. Conseguir el financiamiento, alrededor de dos meses — lo gobiernan la entidad y tú, no nosotros. Te lo decimos desde el principio.
¿Puedo quedarme solo con el diagnóstico?
Sí. Es tuyo, sin compromiso.
Cuando llegue tu próxima campaña, ¿vas a estar listo o vas a estar juntando papeles?
Respondemos el mismo día. Sin formularios eternos y sin que te llame nadie a venderte otra cosa.